
「ソウルでも釜山でも、韓国旅行にクレジットカードは何を持っていけばいいの?」という疑問に、最初に答えを書いてしまいます。
結論はこの2枚です。保険担当の「エポスカード(Visa)」と、決済担当の「楽天カード(Mastercard)」。管理人はどちらも実際に使っていて、釜山に行くときは毎回この組み合わせです。
この記事では、なぜこの2枚なのか、保険の「利用付帯」の落とし穴、出発前のチェックリストまで、実際に両方のカードを釜山で使っている管理人がまとめます。
クレカ選びでよくある3つの罠
おすすめカードの紹介に入る前に、韓国旅行のクレカ選びでつまずきやすいポイントを先に共有しておきます。管理人も昔はやらかしていました。
罠1:ポイント還元率だけで選ぶ
国内では還元率が正義ですが、海外では優先順位が変わります。「保険がちゃんと発動するか」「決済が確実に通るか」が先、還元率はその次です。還元率0.5%の差より、病院で270万円カバーされるかどうかの差のほうが圧倒的に大きいからです。
罠2:「自動付帯」の古い情報を信じる
【重要】「年会費無料×自動付帯」のカードは事実上なくなりました
実は数年前まで、エポスカードも自動付帯(カードを持って出国するだけで保険適用)でした。当時は「年会費0円のお守り」として旅好きの定番だったのですが、2023年10月から利用付帯に変更されています。
この流れはエポスだけではなく、業界全体に広がっています。改めて調べてみましたが、2026年現在、一般向けで「年会費無料 × 完全自動付帯」のクレジットカードはほぼ存在しません(学生専用のライフカードなど一部の例外はあります)。
なので「自動付帯のお得なカードを探す」よりも、利用付帯の条件をきちんとクリアできるカードを1枚選ぶのが今の現実的な答えです。エポスカードは利用付帯になっても、疾病治療270万円という年会費無料カード最強クラスの補償が変わっていないので、引き続きおすすめです。
古いブログ記事やSNSの「持っているだけで保険がつく」という情報を信じて無保険で渡航してしまうのが、いちばん怖いパターンです。利用付帯の条件クリアの方法は、後ほど◎×の実例で説明します。
罠3:クレカ1枚だけで行く
韓国はキャッシュレス先進国で、コンビニ・カフェ・地下鉄までほぼカードで回れます。ただ、磁気不良やICチップの読み取りエラー、限度額オーバー、紛失など「1枚が使えなくなる」トラブルは普通に起きます。そうなったときの予備がないと、現地で詰みます。
だからVisa と Mastercard を1枚ずつ、計2枚が基本です。国際ブランドを分けておけば、片方のブランドが使えないお店でももう片方で通せます。なお、市場や屋台など現金前提のお店も残っているので、現金と両替のやりくりはWOWPASSの記事と釜山旅行の基本情報にまとめています。
1枚目:保険担当の「エポスカード」(Visa)
釜山は福岡から飛行機で約55分、ソウルも羽田から2時間半ほど。日本から一番近い「海外」です。空港もキレイ、地下鉄も日本語表記あり、コンビニもどこにでもある。…ので、つい「国内旅行の延長」みたいな感覚になりがちです。
ただ、調べてみると意外と現実的なリスクがいろいろあるようでした。
- 屋台のグルメでお腹を壊して病院に駆け込んだ
- 明洞や国際市場で人にぶつかって転倒・骨折
- チムジルバンの脱衣所でスマホを落として破損
- 東大門や海雲台でスリに遭ってカードと現金を紛失
韓国は近くても海外。
保険適用外の日本人が病気やケガをするとなると。高額な医療費になるリスクもあります。だからこそ、年会費無料のクレジットカードを1枚持っていくだけで海外旅行保険がついてくるエポスカードを、管理人は「お守り担当」にしています。
管理人もエポスカード使ってます
ちなみに管理人もエポスカードのユーザーです。
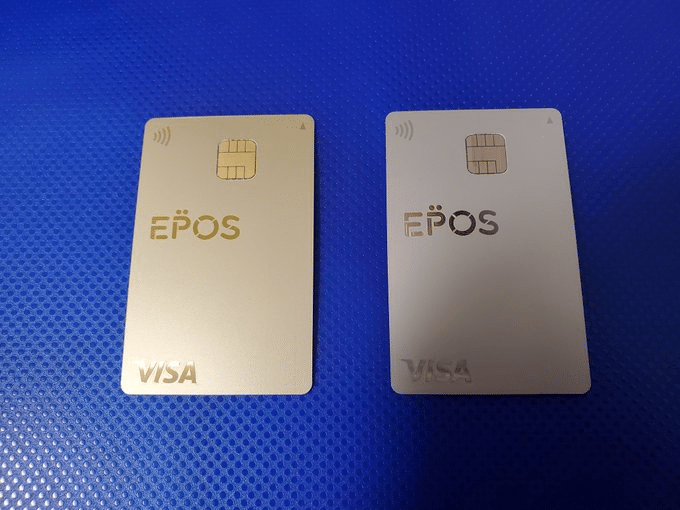
最初は普通のエポスカード(年会費永久無料)から入会しました。日々の生活費をエポスで決済していたら、しばらくしてゴールドカードのインビテーションが届きました。インビ経由でゴールドにアップグレードすると年会費5,000円が永年無料になるので、気づけば「年会費0円のゴールドカード」を持っている状態に。
インビテーションが届く目安
公式に基準は公表されていませんが、いろいろ調べた結果、目安として言われているのが以下の条件です。
- エポスカードを半年~1年程度利用していること
- 年間の利用額が50万円以上
- 引き落とし遅延・延滞がないこと(信用情報がきれい)
「年間50万円」と聞くとハードルが高そうですが、家賃や公共料金、ネットショッピング、海外旅行の旅費などをまとめてエポスに集めれば意外と届く金額です。私の場合も、一時期日々の買い物をエポスにまとめていたら自然と届きました。
ゴールドにアップグレードして良かったこと
普通のエポスカードでも十分お得なのですが、ゴールドになると以下が追加されます。
- 年会費5,000円が永年無料(インビ経由)
- 年間ボーナスポイント…年50万円利用で2,500P、年100万円利用で10,000P(実質還元率1.5%)
- 空港ラウンジ無料(国内・ハワイ)
- 海外旅行傷害保険の補償額アップ(傷害死亡5,000万・疾病治療300万 など、普通カードより手厚く)
特に空港のラウンジが無料で使えるのは旅行好きには嬉しいポイントです。
これから作る方は、まずは普通のエポスカード(年会費永久無料)で十分。
いずれ私と同じようにゴールドのインビが届くと思います。
韓国旅行で活きそうな補償内容を一覧にしてみました
エポスカード(一般)の海外旅行傷害保険を、韓国旅行で起きそうなシーンと並べてみるとこんな感じです。
| 補償項目 | 補償額 | 旅行先で想定されるシーン |
|---|---|---|
| 傷害死亡・後遺障害 | 最高3,000万円 | 万が一の事故 |
| 傷害治療費用 | 最高200万円 | 国際市場で転倒、足を骨折 |
| 疾病治療費用 | 最高270万円 | 屋台グルメで食中毒、急な発熱 |
| 賠償責任 | 最高3,000万円 | ホテルの備品を壊してしまった |
| 携行品損害 | 最高20万円 | スマホ・カメラの破損や盗難 |
| 救援者費用 | 最高100万円 | 家族が現地に駆けつけることに |
特筆すべきはやっぱり疾病治療270万円。年会費無料のカードでこの金額は珍しく、「韓国で病院に行ったらいくらかかるんだろう…」というモヤモヤをほぼ解消してくれます。
1点だけ注意:「利用付帯」の条件、◎×例で整理しました
エポスカードの海外旅行保険は、2023年10月から「利用付帯」に変わっています。「カードを持って出発するだけで自動的に保険適用」ではなく、旅行に関する支払いをエポスカードで済ませることが条件になりました。
迷いやすいポイントなので、旅行のシーン別に保険が適用される例/適用されない例をまとめます。
◎ 保険が適用される例
- 航空券をエポスカードで購入した
- パッケージツアー代金をエポスカードで決済した
- 自宅から空港までの電車・バス・地下鉄・モノレールをエポスのタッチ決済で支払った
- 自宅から空港までのタクシー・空港リムジンバスをエポスで支払った
✕ 保険が適用されない可能性が高い例
- 自家用車で空港まで行き、高速代・ガソリン代・駐車料金だけエポス払い(自家用車関連は対象外)
- 航空券もツアーもエポス以外(現金・他カード)で支払い、現地のホテル代だけエポス決済
- 旅費を全部別カードで払い、お土産だけエポス
- 家族カードや友人のエポスカードで支払い、自分は決済していない
要するに、「自分名義のエポスカードで、旅行のための公共交通機関 or ツアー代を1円以上支払えばOK」というイメージです。私の場合は航空券をエポスで買っているので毎回自動的にクリア。難しいことは何もしていません。
「飛行機は別の方法で予約しちゃった!」という方も、出発当日に空港までの電車代をエポスのタッチ決済で払うだけで条件を満たせます。これなら誰でもできるので、ぜひ覚えておいてください。
2枚目:決済担当の「楽天カード」(Mastercard推奨)
2枚目は楽天カードです。管理人のメインカードはずっと楽天で、釜山でのふだんの決済(カフェ・コンビニ・飲食店・ホテル)はほぼこれで済ませています。
2枚目に楽天カードを選ぶ理由はシンプルです。
- 年会費無料で基本還元率1%(100円につき1ポイント)と、ふだん使いの地力が高い
- 国際ブランドでMastercardを選べる(エポスはVisaのみ→ブランドが分散できる)
- 楽天市場・楽天トラベル・楽天モバイルなど楽天経済圏との相性。旅の準備の買い物でもポイントが貯まり、貯まったポイントは旅費の支払いにも回せます
注意:楽天カードの保険は「エポスの代わり」になりません
「楽天カードにも海外旅行保険がついているなら、1枚でよくない?」と思うかもしれません。ここが今回いちばん伝えたい注意点です。公式サイトの条件を並べると、役割分担の理由がはっきりします。
| エポスカード(一般) | 楽天カード(一般) | |
|---|---|---|
| 保険がつく条件 | 航空券・ツアー・空港までの電車バス代の支払いでもOK | パッケージツアー(募集型企画旅行)の事前決済のみ。航空券だけの購入は対象外 |
| 疾病治療費用 | 最高270万円 | 最高200万円 |
| 傷害治療費用 | 最高200万円 | 最高200万円 |
| 携行品損害(スマホ破損など) | 最高20万円 | 補償なし |
ポイントは2つ。楽天カード(一般)の利用付帯は「パッケージツアーの事前決済」だけが対象で、LCCの航空券だけ買って行く個人手配の釜山旅行ではほぼ発動しません。さらにスマホの破損・盗難をカバーする携行品損害の補償自体がありません。
だから、保険はエポス・決済は楽天。それぞれの得意分野に任せるのがこの2枚体制の正解です。
管理人のメインは「楽天プレミアムカード」(実体験)
ここからは補足です。管理人が実際にメインで使っているのは、楽天カードの上位版「楽天プレミアムカード」(年会費11,000円・税込)です。年会費がかかるのに使っている理由は3つあります。
- 限度額の壁を解消できた…ノーマル時代、引き落とし日の数日前に限度額オーバーで決済できなくなることがありました(実質2ヶ月分の利用額が枠に乗るため、旅行月は特に到達しやすい)。プレミアムにしてからはこの心配がなくなりました
- 楽天モバイルの「ギガ割引クーポン」が毎月もらえる…毎月5GB分のデータ割引クーポンが進呈されます。たとえば月7GB使うと通常は1,980円(税込2,178円)の料金帯ですが、クーポンを適用するとカウントが2GBになり980円(税込1,078円)で済みます。月1,000円、年間で約12,000円浮く計算で、楽天モバイルユーザーの管理人はこれだけで年会費のかなりの部分を回収できています
- ラウンジと保険が強い…世界の空港ラウンジが使えるプライオリティ・パスが年間5回まで無料(6回目以降は1回US$35)。海外旅行保険も自動付帯で、疾病治療300万円・携行品損害50万円と一般カードより手厚くなります
とはいえ、これは「楽天モバイルを使っている」「年に何度も旅行する」管理人だから元が取れている構成です。これから作る方は、まず年会費無料のノーマル楽天カードで十分。旅行の頻度が上がってきたらプレミアムを検討する、の順番でOKです。
出発前のカード準備チェックリスト
2枚揃えたら、出発前にこれだけ確認しておくと現地で慌てません。
- ☑ エポスで「旅行の支払い」を1つ済ませる(航空券・ツアー・空港までの電車バスのどれか=保険の利用付帯クリア)
- ☑ 暗証番号(4桁)を思い出しておく(韓国はサインよりPIN入力が主流です)
- ☑ タッチ決済の設定を確認(カード現物+スマホのウォレット登録があると安心)
- ☑ 利用可能枠の残りを確認(旅行前は買い物で枠を使いがち。引き落とし前の残枠に注意)
- ☑ 利用通知をONにする(不正利用や二重決済にすぐ気づけます)
- ☑ 現金は少額+WOWPASSで補完(市場・屋台対策。詳しくはWOWPASS比較記事へ)
あわせて、仁川空港から入国する方は、入国側の時短準備としてSES(スマート入国審査)登録の完全ガイドもどうぞ。
よくある質問(FAQ)
Q. エポスと楽天、1枚だけ選ぶならどっち?
A. エポスカードです。決済は現金やWOWPASSでも代わりが利きますが、疾病治療270万円の保険の代わりになるものはありません。利用付帯の条件が「空港までの電車代でもOK」と圧倒的にクリアしやすいのも決め手です。
Q. JCBだけでも韓国で大丈夫?
A. 免税店や大型店など使える場面もありますが、Visa・Mastercardに比べると対応していないお店に出会う確率が上がります。メインはVisa+Mastercardの2枚体制にして、JCBはサブとして持つのが無難です。
Q. 現金はいくらぐらい必要?
A. カード中心なら現金の出番は市場・屋台・一部の食堂くらいです。両替のレートや現金いらずで回すコツはWOWPASS比較記事と釜山旅行の基本情報で詳しくまとめています。
Q. 楽天プレミアムカードは旅行者に必要?
A. 年1回の韓国旅行なら不要です。ノーマル楽天カード+エポスの無料2枚で十分。海外に年数回行く方・空港ラウンジを使いたい方・楽天モバイルユーザーの方は、管理人のように年会費の元が取れる可能性があるので選択肢に入ります。
まとめ
韓国旅行のクレカは、保険担当のエポスカード(Visa)+決済担当の楽天カード(Mastercard)の2枚が正解です。どちらも年会費ゼロなのに、いざという時の病院代からふだんのカフェ代までカバーしてくれます。私自身、釜山旅行のたびにこの2枚をお守りとして使っています。次の韓国旅行までに揃えておいて損はないと思います。
